
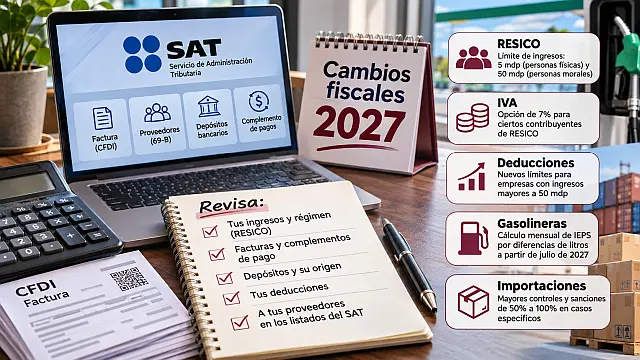
El SAT revisa facturas, depósitos y proveedores. Conoce los cambios al RESICO, ISR y controles empresariales previstos para 2027.
Los cambios fiscales 2027 tendrán efectos diferentes para profesionistas independientes, pequeños comercios y empresas. Mientras se preparan las nuevas reglas de tributación, el Servicio de Administración Tributaria (SAT) mantiene su revisión de facturas, movimientos bancarios y operaciones con proveedores. Noviembre es un buen momento para comprobar que los ingresos declarados coincidan con los cobros y que cada gasto tenga documentación que lo respalde.
El Congreso aprobó el 3 de noviembre modificaciones a la Ley del Impuesto sobre la Renta (ISR), después de los ajustes realizados por el Senado. La Ley de Ingresos de la Federación 2027 también recibió la aprobación legislativa en octubre. Ambas incluyen medidas que pueden modificar el cálculo de impuestos, las deducciones y las obligaciones de determinados contribuyentes durante el próximo ejercicio.
Facturas, depósitos y proveedores: cinco revisiones para noviembre
Una factura timbrada por el SAT debe corresponder a una operación que realmente ocurrió. Quien paga una campaña publicitaria, una reparación o un servicio profesional necesita conservar algo más que el comprobante fiscal: contratos, órdenes de servicio, entregables, correos o reportes permiten acreditar el trabajo realizado. La exigencia de respaldar operaciones existentes está prevista en el Código Fiscal de la Federación y alcanza tanto a las grandes compañías como a los negocios pequeños.
También conviene consultar la situación de los proveedores. El SAT publica listados conforme al artículo 69-B del Código Fiscal para identificar a contribuyentes señalados por emitir comprobantes de operaciones inexistentes. Si un proveedor llega al listado definitivo, sus clientes disponen de 30 días para acreditar que recibieron los bienes o servicios facturados, o corregir su situación fiscal. Revisar los listados durante el año y conservar los comprobantes de entrega reduce el trabajo de reconstruir esas operaciones meses después.
Los depósitos bancarios merecen la misma atención. Un cliente puede pagar tres facturas mediante una sola transferencia; un socio puede aportar dinero al negocio y un familiar puede conceder un préstamo. Cada movimiento necesita una identificación en la contabilidad y documentos que expliquen su origen. El artículo 59 del Código Fiscal permite al SAT presumir ingresos cuando encuentra depósitos que no corresponden con los registros del contribuyente.
Otro punto es la conciliación entre facturas y cobros. Cuando una venta se factura para pago diferido o en parcialidades, el emisor debe elaborar el complemento de recepción de pagos a más tardar el quinto día natural del mes siguiente al cobro. También deben registrarse los descuentos mediante las notas de crédito correspondientes y atenderse las facturas duplicadas o con errores. Los CFDI emitidos y recibidos pueden descargarse del portal del SAT para compararlos con los movimientos bancarios.
La documentación debe quedar disponible para el negocio, incluso cuando cambie el contador o el responsable administrativo. Ordenar contratos, autorizaciones, comprobantes de transferencia y evidencias de entrega por cliente y proveedor facilita tanto el cierre contable como la respuesta a una eventual revisión.
Cambios fiscales 2027 para RESICO, ahorradores y empresas
La reforma al ISR aprobada por el Congreso eleva de 3.5 a 5 millones de pesos el límite anual de ingresos para las personas físicas del Régimen Simplificado de Confianza (RESICO). Para las personas morales, el techo pasa de 35 a 50 millones. El acceso y la permanencia en el régimen seguirán sujetos a las condiciones legales aplicables, por lo que los contribuyentes tendrán que revisar su nivel de ingresos y su actividad.
La Ley de Ingresos contempla una opción para determinados contribuyentes de RESICO: calcular el IVA aplicando 7% a las contraprestaciones gravadas efectivamente cobradas. Quienes elijan esa modalidad renunciarán al acreditamiento del IVA pagado a proveedores y en importaciones. Un comerciante que compra mercancía con IVA y un prestador de servicios con pocos gastos pueden obtener resultados muy distintos al comparar ese esquema con el cálculo habitual.
Para quienes reciben rendimientos bancarios, la retención anual de ISR sobre el capital que genera intereses bajaría de 0.90% en 2026 a 0.68% en 2027. Esa cantidad funciona como anticipo del impuesto y su efecto final dependerá de los intereses obtenidos y de la declaración que corresponda a cada persona.
Las empresas con ingresos acumulables superiores a 50 millones de pesos enfrentarían límites a ciertas deducciones. Si sus deducciones equivalen como máximo a 96.67% de los ingresos, podrán aplicar 99% de ellas; cuando rebasen esa proporción, el límite será 96.67% de los ingresos. La reforma también restringe la aplicación de pérdidas fiscales a 50% de la utilidad fiscal en los supuestos previstos, amplía plazos para aprovechar cantidades pendientes y establece excepciones para determinadas actividades. Para estas compañías, la revisión de costos e ingresos influirá directamente en el ISR que deberán calcular.
Gasolineras e importadores: controles sobre mercancías y combustibles
La versión final de la reforma al ISR incluye una excepción al nuevo límite de deducciones para las empresas dedicadas al expendio al público, distribución o comercialización de gasolinas y diésel que cuenten con los permisos correspondientes. La medida conserva un tratamiento de costos relevante para negocios que operan con márgenes reducidos. En las estaciones de servicio, el control de gastos mantiene especial importancia porque los precios al público también están condicionados por la competencia y los acuerdos de contención de precios.
La Ley de Ingresos 2027 incorpora asimismo un cálculo mensual de IEPS sobre diferencias positivas entre litros vendidos y adquiridos, por tipo de gasolina o diésel, a partir del 1 de julio de 2027. Para identificar esos movimientos, las estaciones deberán conciliar inventarios, facturas de compra, ventas y controles volumétricos, los sistemas que registran las entradas, existencias y salidas de combustible.
Los importadores enfrentarán controles adicionales con la reforma a la Ley Aduanera publicada el 23 de octubre, cuya entrada en vigor está fijada para el 1 de enero de 2027. La autoridad podrá aplicar nuevas reglas de revisión y embargo precautorio cuando el valor declarado de mercancías resulte inferior al de bienes idénticos o similares, conforme al procedimiento legal. También se establecen sanciones de 50% a 100% del valor comercial para determinadas infracciones relacionadas con hidrocarburos y petrolíferos.
Qué puede hacer cada contribuyente antes de cerrar 2026
Un asalariado con ingresos exclusivamente por nómina tendrá un escenario distinto del de una persona que factura servicios o administra un establecimiento. Para quienes cobran a clientes y realizan gastos deducibles, la revisión puede comenzar por cuatro documentos: facturas, estados de cuenta, comprobantes de pago y contratos. A partir de ellos es posible identificar depósitos pendientes de clasificación, servicios sin evidencia de entrega y diferencias entre lo cobrado y lo facturado.
El siguiente paso es consultar los listados de proveedores del SAT y verificar que los complementos de pago y las notas de crédito estén completos. Las personas inscritas en RESICO deberán revisar sus ingresos acumulados y comparar las opciones de cálculo que correspondan a su actividad cuando entren en vigor las disposiciones de 2027. El cierre fiscal será más sencillo para quien pueda explicar cada operación con sus registros, sin depender de búsquedas de última hora.