
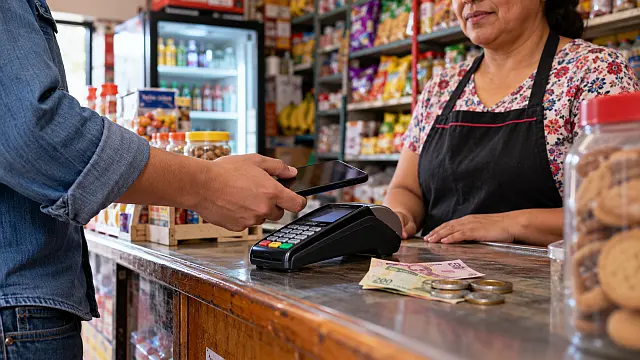
El SPEI creció 37.3% en 2025 y el Senado aprobó una ley para ampliar los cobros electrónicos, mientras persisten barreras para consumidores y comercios.
Ulises Ladislao / Los Ciertos Datos
Los pagos digitales en México mantienen un crecimiento acelerado. Durante 2025, las transferencias realizadas mediante el Sistema de Pagos Electrónicos Interbancarios (SPEI) aumentaron 37.3%, mientras bancos y empresas tecnológicas ampliaron su participación en un mercado que comienza a transformar las operaciones financieras cotidianas.
El avance coincide con una nueva etapa regulatoria. Este 20 de octubre, el Senado aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos, que permitirá a la Secretaría de Hacienda determinar sectores donde estos medios puedan convertirse en la única forma de pago. El decreto fue enviado al Ejecutivo para su promulgación y publicación oficial.
La legislación busca ampliar el uso de instrumentos electrónicos, facilitar las transacciones y reducir la dependencia del efectivo. Sus beneficios potenciales incluyen mayor trazabilidad de las operaciones, acceso a servicios financieros y mejores condiciones para desarrollar productos de crédito. Sin embargo, su aplicación también plantea desafíos de conectividad, costos y acceso para quienes todavía dependen de billetes y monedas.
El SPEI impulsa los pagos digitales en México
En este contexto, 2innovate, desarrolladora de la plataforma Frame Banking, reunió en la Ciudad de México a representantes del sector financiero y tecnológico durante su encuentro regional Innovation Espresso 2026, dedicado a analizar las tendencias que están modificando la manera de transferir y recibir dinero.
Participaron Claudia Núñez Sañudo, directora general de la Asociación FinTech México; Daniel Martínez, director de Asuntos Externos de Clip, y Hugo Sacchi, director ejecutivo de 2innovate, con la moderación de Luis Bartolini, de Bartolini Consultoría.
Durante su intervención, Sacchi destacó la expansión del sistema mexicano de transferencias inmediatas. “México fue uno de los primeros países de la región en contar con un sistema de pagos en tiempo real, y hoy vemos cómo ese camino se acelera con más usuarios, más participantes y más casos de uso”.
Las cifras del Banco de México respaldan ese crecimiento. Durante 2025 se realizaron 7,302.4 millones de transferencias entre usuarios finales mediante SPEI, frente a 5,318.2 millones en 2024.
El banco central estima que 82.9 millones de personas físicas, equivalentes aproximadamente al 81% de la población mayor de 15 años, participaron en al menos una transferencia durante el último trimestre de 2025. La medición incluye operaciones enviadas y recibidas.
Las instituciones financieras no bancarias también ganaron terreno. Su participación alcanzó 19.8% de las operaciones del SPEI, seis puntos porcentuales más que el año anterior, reflejo de una mayor actividad de empresas especializadas en servicios financieros y pagos electrónicos.
La expansión forma parte de una tendencia regional. El informe World Payments Report 2026, de Capgemini, estimó para América Latina un crecimiento de 22.4% en transacciones sin efectivo entre 2024 y 2025, el mayor ritmo interanual previsto entre las regiones analizadas.
Los datos transforman el negocio financiero
Para Sacchi, el desarrollo de los medios electrónicos abre nuevas posibilidades mediante la inteligencia transaccional, es decir, el análisis de información generada por los pagos para identificar hábitos, detectar patrones y mejorar decisiones financieras.
“El desafío ya no pasa únicamente por incorporar nuevos medios de pago o procesar un volumen creciente de transacciones, sino por ser capaces de convertir toda esa actividad transaccional en inteligencia de valor”, sostuvo.
Esta información permite a las instituciones conocer mejor el comportamiento de sus clientes, desarrollar servicios personalizados, evaluar riesgos y mejorar sus procesos. También plantea mayores responsabilidades sobre privacidad, protección de datos y seguridad de las operaciones.
El crecimiento de las transferencias, sin embargo, convive con una elevada utilización del dinero físico. La Encuesta Nacional de Inclusión Financiera 2024 registró que 85.2% de la población de 18 a 70 años utilizaba frecuentemente efectivo en compras de 500 pesos o menos. En adquisiciones superiores a esa cantidad, la proporción alcanzaba 73.5%.
Para los comercios pequeños, la transición también supone adquirir equipos, disponer de conexión estable y asumir posibles comisiones. Estas condiciones tendrán especial relevancia cuando comiencen a aplicarse las disposiciones de la nueva legislación, cuyo alcance dependerá de los sectores seleccionados por Hacienda y de las reglas que emitan las autoridades correspondientes.
La modernización ofrece oportunidades para reducir costos operativos, facilitar cobros y ampliar servicios financieros. Mientras las transferencias electrónicas crecen a tasas de dos dígitos, millones de operaciones comerciales continúan realizándose en efectivo.
El futuro de los pagos digitales en México estará ligado a esa convivencia. Las nuevas tecnologías ya permiten transferir dinero en segundos; su adopción cotidiana dependerá de que consumidores y establecimientos puedan utilizarlas con seguridad, costos accesibles y conexiones confiables.