
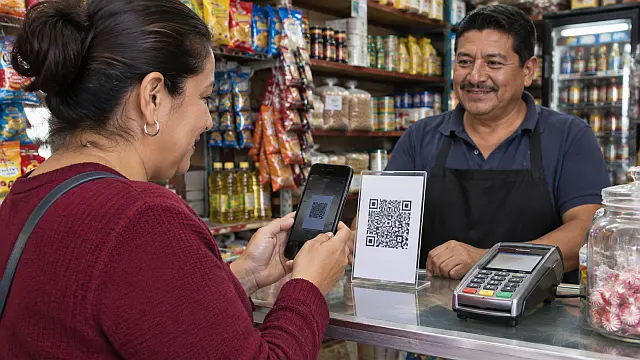
Aprende a realizar transferencias, compras con códigos QR y pagos desde el celular, con instrucciones para evitar errores y verificar cada operación.
Pagar sin efectivo en México ya es posible en una tienda, entre familiares o al contratar un servicio, aunque cada operación exige herramientas distintas. Una transferencia mediante SPEI no se hace igual que un cobro por CoDi o un envío con DiMo. Conocer los pasos evita errores al capturar cuentas, aceptar solicitudes de dinero o comprobar si un pago llegó a su destino.
Las tres modalidades forman parte del ecosistema de transferencias electrónicas del Banco de México. SPEI es el sistema que procesa pagos entre instituciones; CoDi facilita cobros que el comprador autoriza desde su celular, y DiMo permite localizar la cuenta del destinatario mediante su número telefónico. A ellos se suman tarjetas, pagos sin contacto y billeteras electrónicas, sujetos a las condiciones de cada institución y comercio.
Qué necesitas para empezar a pagar digitalmente
Para usar SPEI, CoDi o DiMo necesitas una cuenta en una institución participante, acceso a su banca móvil o por internet y, en los pagos desde el celular, una conexión disponible. Instala la aplicación oficial y activa los mecanismos de seguridad que te solicite. Las opciones y nombres de los menús cambian entre bancos; además, no todos permiten enviar y recibir dinero por las mismas modalidades. Antes de comprar, confirma qué forma de pago acepta el establecimiento.
SPEI: cómo hacer una transferencia bancaria
El Sistema de Pagos Electrónicos Interbancarios (SPEI) funciona las 24 horas, incluidos fines de semana. Permite enviar pesos desde una cuenta a otra institución participante. Para identificar al beneficiario se utiliza normalmente la CLABE de 18 dígitos o, cuando el banco lo admite, un número de tarjeta de 16 dígitos. Algunas instituciones piden registrar previamente al destinatario y pueden aplicar comisiones según la cuenta o el canal.
- Abre la aplicación o página oficial de tu banco e ingresa a «Transferencias», «Enviar dinero» o la opción equivalente.
- Selecciona una cuenta registrada o agrega un beneficiario. Captura su CLABE de 18 dígitos, banco receptor y los datos adicionales que solicite tu institución.
- Indica la cantidad y escribe un concepto reconocible, por ejemplo, «Renta noviembre». Revisa las cifras antes de continuar.
- Comprueba la cuenta de destino y el importe, y autoriza con tu contraseña, NIP, huella, reconocimiento facial o código de seguridad, según corresponda.
- Conserva el comprobante y la clave de rastreo. Pide al receptor que revise el abono en su propia cuenta, no únicamente una captura enviada por mensaje.
Si transferiste a una cuenta del mismo banco, la aplicación puede procesar el movimiento internamente en lugar de hacerlo a través de SPEI. En cualquier caso, confirma la CLABE directamente con la persona o negocio: capturar correctamente un nombre no corrige un número de cuenta equivocado.
CoDi: cómo pagar con un código QR
CoDi significa Cobro Digital. El vendedor genera una solicitud de pago, normalmente mediante un código QR, y el comprador la acepta desde la aplicación de una institución habilitada. También existen solicitudes enviadas al celular y operaciones mediante tecnología NFC —comunicación de campo cercano— cuando los dispositivos son compatibles. El Banco de México señala que las operaciones de CoDi no generan comisiones adicionales.
- Entra a la aplicación bancaria, busca CoDi y completa su activación o registro si es la primera vez que lo utilizas.
- Pide al establecimiento que genere su cobro con CoDi. Abre «Pagar con CoDi» y escanea el QR desde la función del banco, no desde un enlace desconocido.
- Revisa en pantalla quién cobrará, cuánto pagarás y el concepto de la operación. Si algún dato no coincide, detén el proceso.
- Autoriza el cargo mediante el mecanismo de autenticación solicitado y espera la confirmación dentro de la aplicación.
- Comprueba junto con el vendedor que ambos recibieron el aviso de pago; conserva el registro de la operación.
Para cobrar, el negocio necesita una cuenta y una herramienta habilitada para generar solicitudes: puede utilizar una función de su institución financiera o, cuando corresponda, la aplicación CoDi Banxico. Captura el importe, muestra el QR y verifica el ingreso antes de dar por terminada la venta. Un código QR colocado en un mostrador no necesariamente pertenece a CoDi; también hay sistemas privados que requieren otras aplicaciones o cobran tarifas diferentes.
Si compras a distancia y el proveedor admite solicitudes de CoDi al teléfono, puedes recibir la notificación en la aplicación bancaria, revisar los datos y autorizar sin escanear un código físico. No apruebes cobros que no hayas solicitado.
DiMo: cómo transferir usando un número celular
DiMo, abreviatura de Dinero Móvil, permite enviar transferencias sin pedir la CLABE del receptor. Para recibirlas, esa persona debe haber vinculado previamente su número telefónico de 10 dígitos a una cuenta en una institución que ofrezca el servicio. No basta con que tenga un celular o una cuenta bancaria. La vinculación no tiene costo, aunque el banco puede cobrar por la transferencia.
- Si vas a recibir dinero, abre tu aplicación bancaria, busca DiMo y acepta la vinculación de tu número celular a la cuenta que elijas.
- Comparte tus 10 dígitos con quien te pagará. Sólo puede mantenerse una cuenta vinculada al mismo número en DiMo; si cambias la vinculación, prevalece la última institución autorizada.
- Si vas a enviar dinero, elige «Transferir con DiMo», escribe el número del destinatario o selecciónalo de los contactos si la aplicación lo permite.
- Introduce el monto y el concepto, verifica los datos que muestre la aplicación y autoriza la operación con el mecanismo de seguridad correspondiente.
- Guarda el comprobante y verifica que el destinatario haya recibido el abono. Si el número no está registrado, pide una CLABE para transferir mediante SPEI.
Tarjetas y teléfonos: pagar en una terminal
Para una compra en un comercio con terminal, la tarjeta de débito descuenta recursos de la cuenta asociada, mientras que la de crédito utiliza una línea de financiamiento que deberás pagar conforme a sus condiciones. Ambos tipos pueden admitir pagos sin contacto. Su disponibilidad, límites y solicitudes de NIP dependen de la tarjeta, el banco y la terminal.
- Pregunta si aceptan tarjeta y verifica el importe mostrado en la terminal.
- Inserta la tarjeta, deslízala si el equipo lo requiere o acércala al lector cuando aparezca el símbolo de pago sin contacto.
- Confirma la operación con tu NIP o el método que pida el dispositivo, sin permitir que otra persona observe tu clave.
- Revisa la notificación o movimientos de tu banco y conserva el comprobante si necesitas una aclaración.
Si tu banco y tu teléfono son compatibles con una cartera digital, como Apple Pay o Google Wallet, puedes añadir una tarjeta y autorizar compras acercando el dispositivo a una terminal habilitada. Esta modalidad utiliza la red de tarjetas: no es lo mismo que pagar mediante CoDi, aunque ambas puedan emplear tecnología sin contacto.
Billeteras digitales y enlaces de pago
Algunas aplicaciones financieras permiten almacenar saldo, vincular tarjetas, transferir dinero o pagar mediante un QR propio. En una compra por internet, el negocio también puede enviar un enlace que abre una plataforma de cobro. Los costos, tiempos de disponibilidad, protecciones y requisitos dependen del proveedor; un enlace de pago no equivale automáticamente a una transferencia por SPEI.
- Comprueba que la tienda o el proveedor sean auténticos y que la dirección de cobro pertenezca al servicio que anuncian.
- Elige el método que te ofrezca la plataforma: saldo de la billetera, tarjeta o, si existe, transferencia bancaria.
- Verifica importe, destinatario y posibles cargos antes de confirmar. No compartas códigos de verificación recibidos por mensaje.
- Guarda el recibo y revisa el cargo o descuento desde tu propia aplicación bancaria.
Cómo elegir y qué hacer cuando un pago falla
Para pagar una renta o enviar dinero a una cuenta conocida, SPEI suele resultar práctico. DiMo evita intercambiar la CLABE cuando el destinatario ya se registró. En un pequeño comercio que ofrece cobro compatible, CoDi permite autorizar la solicitud desde el teléfono sin usar tarjeta. En establecimientos con terminal, las tarjetas y las carteras digitales pueden ser la opción más directa. Si el comercio acepta varios medios, compara antes las comisiones y el comprobante que recibirás.
Cuando una transferencia no aparece, consulta su estado en MiSPEI del Banco de México con la fecha, clave de rastreo o referencia, bancos involucrados y los demás datos que solicite el servicio. Si ya existe confirmación del abono, puede generarse el Comprobante Electrónico de Pago (CEP). Para transferencias internas del mismo banco, corresponde revisar el movimiento con esa institución. Si una terminal informa que falló la compra, comprueba primero los cargos antes de intentar pagar de nuevo.
Las transferencias que SPEI ya liquidó y acreditó son irrevocables. Si enviaste dinero a la cuenta equivocada, comunica el error de inmediato a tu banco para solicitar orientación; la devolución no está garantizada. Frente a un cargo no reconocido o una aclaración sin resolver, conserva los comprobantes y acude a la unidad especializada de tu institución o a la Condusef.
Pagar sin efectivo en México requiere algo más que tener una aplicación: hace falta identificar correctamente al receptor, conocer el costo de cada servicio y comprobar que la operación quedó registrada. Una cuenta, un código QR o un número de teléfono facilitan el proceso, pero ningún método sustituye la revisión de los datos antes de autorizar el envío de dinero.
PREGUNTAS FRECUENTES
¿Cuál es la diferencia entre SPEI, CoDi y DiMo?
SPEI procesa transferencias interbancarias. CoDi permite pagar solicitudes de cobro mediante QR o notificaciones al celular. DiMo facilita enviar dinero utilizando el número telefónico vinculado a una cuenta.
¿Son gratuitos estos medios de pago?
CoDi no genera comisiones adicionales. Vincular una cuenta a DiMo es gratuito, pero las transferencias pueden tener costo según la institución. Las comisiones por SPEI dependen del banco y del servicio contratado.
¿Puedo enviar dinero por DiMo a cualquier teléfono?
No. La persona que recibe debe haber registrado previamente su número celular en DiMo mediante una institución participante. Si no lo hizo, puede recibir una transferencia ordinaria a su CLABE.
¿Cómo sé si una transferencia SPEI llegó?
Consulta MiSPEI del Banco de México con la fecha, clave de rastreo o referencia y datos bancarios. Cuando el banco receptor confirma el abono, puedes obtener el Comprobante Electrónico de Pago.
¿Qué sucede si transfiero a una cuenta equivocada?
Comunícate inmediatamente con tu banco. Una transferencia SPEI liquidada y acreditada es irrevocable; puedes solicitar ayuda para gestionar la devolución, pero recuperar el dinero no está garantizado.