
Sumario: La nueva ley permitirá restringir el efectivo en algunos sectores. Consumidores y comercios enfrentarán riesgos de suplantación y fallas tecnológicas.
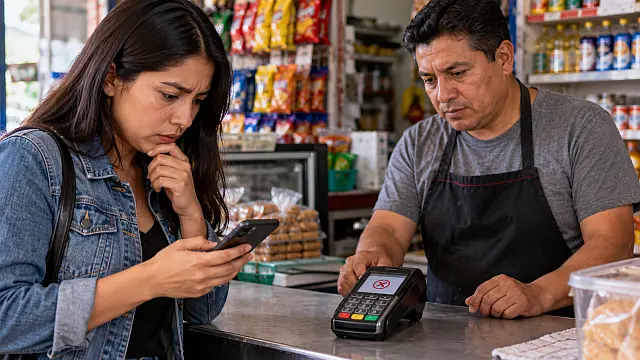
Las fallas en pagos digitales pueden dejar a un consumidor sin posibilidad de completar una compra, provocar cargos duplicados o dificultar la recuperación de una transferencia. Estos problemas adquieren mayor relevancia tras la aprobación de la Ley de Economía Digital para Pagos Digitales y Electrónicos, que permitirá a la Secretaría de Hacienda determinar sectores donde los cobros electrónicos podrían convertirse en la única opción.
El Senado aprobó la legislación el 20 de octubre de 2026 y la remitió al Ejecutivo federal. Su entrada en vigor aún depende de su publicación en el Diario Oficial de la Federación. Después, Hacienda tendrá 15 días hábiles para identificar los sectores correspondientes y las autoridades competentes dispondrán de otros 15 días hábiles para emitir las reglas de aplicación.
La expansión de los servicios financieros electrónicos también aumenta la necesidad de prevenir fraudes y proteger la información de los usuarios. Alicia Trejo, gerente Ciberlegal de IQSEC, advirtió que una mayor dependencia de estas tecnologías obliga a las instituciones a revisar sus sistemas de autenticación, seguridad y recuperación ante interrupciones.
Fallas en pagos digitales: ¿se aceptará efectivo?
La legislación contempla una salida cuando una contingencia impida procesar pagos electrónicos: los establecimientos podrán recibir temporalmente efectivo o cheque. Sin embargo, también establece que las interrupciones no podrán utilizarse de manera permanente o recurrente para eludir las obligaciones.
Esta disposición plantea dificultades para comercios ubicados en zonas con conectividad inestable. Un estudio de PETROIntelligence y Spectrum Intelligence, documentado por SuperMexicanos, identificó 203 registros de gasolineras fuera de las áreas de cobertura móvil garantizada de tres operadores y otros 350 donde únicamente una red ofrece esa garantía.
A los problemas de conexión se suman posibles interrupciones bancarias, fallas eléctricas y errores en la autorización de transacciones. Cuando el dinero sale de una cuenta, pero el establecimiento no recibe confirmación, tanto el comprador como el negocio necesitan comprobar qué ocurrió antes de repetir el cobro.
La CURP Digital también exige protección
La nueva legislación reconoce la CURP Digital como mecanismo de confianza para contratar servicios financieros a distancia, sin excluir otras identificaciones oficiales admitidas. También contempla el Expediente Digital Ciudadano, que facilitará la consulta y portabilidad de documentos e información a solicitud de sus titulares.
Para Trejo, estos mecanismos no sustituyen las obligaciones de las instituciones financieras de verificar la identidad de sus clientes. Un documento digital puede facilitar la contratación, pero las entidades todavía necesitan detectar intentos de suplantación, proteger datos personales y conservar registros que permitan investigar operaciones irregulares.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) también ha advertido sobre códigos QR falsos que redirigen a páginas fraudulentas o modifican el destinatario de un pago. Por ello, recomienda comprobar los datos del establecimiento y del beneficiario antes de autorizar una operación.
Qué hacer cuando una transacción falla
Si una terminal rechaza un cobro o una aplicación deja de responder, lo recomendable es revisar primero los movimientos bancarios y conservar cualquier comprobante antes de intentar nuevamente la operación. Esto ayuda a detectar cargos que pudieron procesarse pese a que el dispositivo mostró un error.
Cuando se trata de una transferencia mediante el Sistema de Pagos Electrónicos Interbancarios (SPEI), el Banco de México permite consultar su estado mediante la clave de rastreo o referencia numérica. Si el dinero no llega, el usuario puede solicitar una aclaración bancaria y acudir a Condusef cuando corresponda.
Ante operaciones sospechosas, conviene utilizar directamente la aplicación oficial del banco, activar las alertas de movimientos y evitar compartir contraseñas o códigos de verificación.
Por su parte, IQSEC recomienda a bancos, procesadores y comercios reforzar la autenticación, proteger las conexiones entre plataformas y disponer de procedimientos para recuperar servicios interrumpidos.
La nueva Ley de Economía Digital ampliará el alcance de los cobros electrónicos, pero su funcionamiento cotidiano dependerá de los controles de seguridad y de las reglas que establezcan cómo atender a los usuarios cuando fallen los sistemas. Para quienes deban pagar exclusivamente por estos medios, esa respuesta dejará de ser una simple cuestión de comodidad.
PREGUNTAS FRECUENTES
No existe una obligación general. El Congreso aprobó la nueva legislación, pero su aplicación depende de la publicación oficial y de las disposiciones para los sectores que determine Hacienda.
Puedes consultar el estado de una transferencia SPEI mediante MiSPEI, del Banco de México, utilizando la clave de rastreo o referencia numérica. Si persiste el problema, solicita una aclaración a tu banco.
Comprueba ambos movimientos en tu cuenta, conserva los comprobantes y solicita una aclaración al banco. Si no obtienes una respuesta satisfactoria, puedes acudir a Condusef.
La ley contempla pagos temporales en efectivo o cheque cuando una contingencia impida recibir medios electrónicos. Las condiciones de aplicación dependerán también de las reglas correspondientes.
La legislación la reconoce como mecanismo de confianza para contratar servicios financieros a distancia. Las instituciones conservarán sus obligaciones de identificación, autenticación y verificación.