
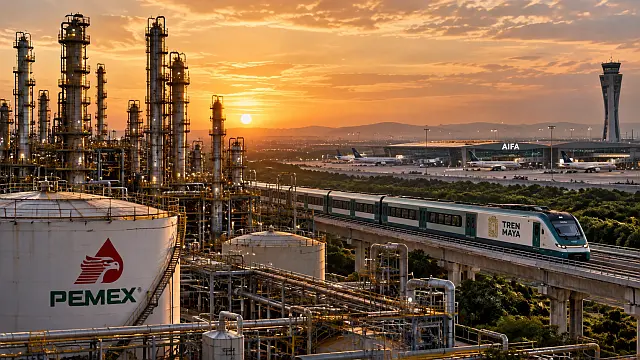
El respaldo federal continuará, mientras Dos Bocas, Tren Maya y AIFA muestran por qué los anuncios oficiales deben compararse con resultados verificables.
En agosto de 2025, la presidenta Claudia Sheinbaum presentó el plan financiero de Petróleos Mexicanos con una frase que no dejaba demasiado espacio para interpretaciones: en 2027, “Pemex sale solito”. Explicó que la empresa dejaría de necesitar apoyo de Hacienda para pagar las amortizaciones de su deuda porque tendría suficientes ingresos para cubrir su operación, obligaciones e inversiones.
Un año después, el Paquete Económico para 2027 muestra la realidad de la empresa del Estado. El gobierno propone transferir a Pemex 81,103 millones de pesos, destinados expresamente al pago de amortizaciones de deuda y créditos bancarios contratados en ejercicios anteriores. Al mismo tiempo, solicita al Congreso autorización para que la petrolera pueda asumir un endeudamiento neto interno de hasta 160,619.5 millones de pesos y externo de hasta 5,259.4 millones de dólares.
Aunque los límites de deuda no significan que Pemex utilizará todo ese financiamiento nada garantiza que no lo hará. Mientras tanto, la autosuficiencia anunciada para 2027 no llegó en los términos prometidos.
Pemex recibirá apoyo federal en 2027 pese a la autosuficiencia anunciada. Dos Bocas, Tren Maya y AIFA revelan la distancia entre promesas y resultados.
El contraste merece algo más que discutir una declaración presidencial. Durante los últimos años, las principales obras impulsadas por los gobiernos de la llamada Cuarta Transformación dejaron un historial que permite establecer un método más útil para evaluar las nuevas previsiones oficiales: comparar cuánto se dijo que costarían, cuánto terminaron requiriendo, cuánto siguen recibiendo del erario y qué resultados económicos u operativos producen.
Dos Bocas, Tren Maya y AIFA no son proyectos comparables entre sí ni persiguen exactamente los mismos objetivos, pero los tres permiten comprobar algo elemental: lo que promete el gobierno gubernamental no se convierte en realidad.
Pemex 2027 ya cambió
Cuando Sheinbaum presentó el Plan Estratégico 2025-2035 de Pemex, sostuvo que Hacienda tendría que auxiliar a la petrolera durante 2025 y 2026 por los fuertes vencimientos de deuda, pero que después la situación cambiaría. La propia Presidencia resumió el plan señalando que, a partir de 2027, la empresa tendría ingresos suficientes para pagar su deuda y financiar inversiones.
La mandataria reiteró la idea un mes después. Al explicar el Paquete Económico 2026 volvió a recordar que en 2027 Pemex ya no necesitaría ese apoyo.
Ahora la transferencia propuesta para el próximo año asciende a 81,103 millones de pesos. Es alrededor de 70% menor, en términos reales, que el respaldo previsto para 2026, pero su finalidad resulta particularmente significativa: pagar amortizaciones y créditos anteriores. Es precisamente el tipo de obligación que el gobierno había asegurado que Pemex podría atender por sí misma.
El semanario Tendencias Económicas y Financieras, que detonó esta revisión, también advierte la contradicción entre la reducción de las transferencias y la amplia capacidad de financiamiento que se pretende mantener disponible para la petrolera.
El gobierno puede argumentar, con razón, que Pemex ha reducido su deuda financiera y que necesitar 81,103 millones es mejor que requerir varios cientos de miles de millones. El punto es que no cumplirá el ofrecimiento original. La promesa era poder prescindir de apoyos ella cumplir sus obligaciones.
Desde 2019, el gobierno federal ha inyectado a Pemex alrededor de 1.710 billones de pesos, de acuerdo con un cálculo de El Economista basado en cifras públicas. En ese mismo periodo, la reducción de la deuda financiera de la petrolera ha sido inferior al monto de las aportaciones recibidas.
Pemex debe menos, pero esa reducción no proviene únicamente de sus propios resultados. Una parte importante del saneamiento financiero ha descansado en recursos aportados por el gobierno federal.
Dos Bocas dejó otra medida
El antecedente más cercano está dentro de la propia petrolera.
En mayo de 2019, el gobierno de Andrés Manuel López Obrador decidió construir directamente la Refinería Olmeca después de considerar demasiado caras las propuestas privadas. El compromiso gubernamental colocaba el costo alrededor de 8,000 millones de dólares y fijaba un plazo de tres años.
Posteriormente el presupuesto utilizado como referencia subió a unos 8,900 millones de dólares. Las cifras reconocidas por Pemex y expuestas posteriormente ante especialistas colocaron el costo en 20,959 millones de dólares. Eso significa un incremento de alrededor de 135% frente a la referencia de 8,900 millones y de aproximadamente 162% frente a los 8,000 millones anunciados originalmente.
La diferencia importa porque Dos Bocas no fue presentada como una obra cuyo costo final estaba abierto. Una de las razones con las que el gobierno justificó asumir directamente su construcción fue precisamente que podría realizarla dentro del presupuesto y calendario que los consorcios privados no garantizaban.
El gasto tampoco terminó con las ceremonias de inauguración. Pemex todavía ha destinado recursos a infraestructura complementaria, transporte de materias primas, almacenamiento y desalojo de productos para conseguir que el complejo opere integralmente.
La otra mitad de la evaluación está en la producción. La refinería tiene una capacidad de diseño de 340,000 barriles diarios, pero su incorporación plena al Sistema Nacional de Refinación tomó mucho más tiempo del anunciado y su procesamiento ha registrado fuertes variaciones. Pemex reportó una recuperación durante 2026 y atribuyó parte de las caídas anteriores a mantenimientos e incidentes operativos.
Es correcto incorporar esa explicación. También lo es distinguir entre una cifra reportada por la propia empresa y un desempeño sostenido durante varios meses. Después del desfase entre presupuesto, calendario e inicio efectivo de operaciones, la carga de la prueba está en los resultados.
Tren Maya: construir y después sostener
El Tren Maya muestra con mayor claridad por qué el costo de una obra no termina cuando concluye la construcción.
En marzo de 2019, López Obrador calculaba una inversión de entre 120,000 y 150,000 millones de pesos, con conclusión prevista en cuatro años.
Para el primer trimestre de 2023, cuando la obra todavía no terminaba, la estimación construida con información de Hacienda ya alcanzaba 359,863.3 millones de pesos. El proyecto había cambiado de trazo, incorporado más electrificación y modificado soluciones constructivas, entre otros ajustes.
Pero el problema financiero actual ya no reside únicamente en cuánto costó construirlo. Está en cuánto cuesta operarlo frente a lo que ingresa.
Los estados financieros oficiales de Tren Maya, S.A. de C.V. muestran que durante 2025 obtuvo 541.8 millones de pesos por venta de bienes y prestación de servicios. En ese mismo año registró 4,221.7 millones de pesos en gastos de funcionamiento. Sus ingresos comerciales, por tanto, cubrieron alrededor de 13% de ese gasto. Además recibió 1,674.3 millones de pesos mediante transferencias, asignaciones y subsidios.
La diferencia se amplió durante 2026. Una revisión de los estados financieros realizada por El Universal calculó que, desde el comienzo de sus operaciones hasta junio de este año, el Tren Maya había obtenido alrededor de 1,060 millones de pesos por ventas y servicios, frente a 14,104 millones de pesos acumulados en gastos y pérdidas.
Eso no significa que una infraestructura ferroviaria pública tenga que recuperar cada peso exclusivamente mediante boletos. Un gobierno puede justificarla por desarrollo regional, movilidad, turismo o beneficios sociales.
Pero entonces debe hablarse de esos objetivos y medirlos como tales. Si el argumento es la rentabilidad o la autosuficiencia, la comparación entre ingresos propios y gastos resulta inevitable.
AIFA: inversión pendiente
El AIFA ofrece un contraste necesario porque sus números han evolucionado mejor y evita caer en la conclusión fácil de que todas las obras emblemáticas presentan la misma situación.
En su caso, el presupuesto original de construcción se situó alrededor de 74,535 millones de pesos. El aeropuerto comenzó con pérdidas y transferencias federales, pero incrementó pasajeros, carga e ingresos hasta alcanzar un punto operativo considerablemente mejor.
En 2025 obtuvo más de 2,875 millones de pesos por bienes y servicios, frente a aproximadamente 2,382 millones de gastos, de acuerdo con sus estados financieros auditados. Durante ese ejercicio, además, recibió alrededor de 1,000 millones de pesos de recursos fiscales.
La evolución es importante: los ingresos propios ya superan los gastos considerados en esa comparación. El propio programa institucional del aeropuerto señala que desde 2024 había alcanzado su punto de equilibrio operativo.
Sin embargo, alcanzar equilibrio operativo no significa haber recuperado la inversión pública utilizada para construirlo.
Los 2,875 millones de pesos de ingresos tampoco pueden compararse directamente con los más de 74,000 millones invertidos y concluir cuántos años tardará en “pagarse”, porque ingreso no equivale a utilidad y el aeropuerto requiere mantenimiento, inversiones futuras y renovación de infraestructura.
Sí puede afirmarse que el AIFA todavía recibió recursos fiscales en 2025 y tuvo 744.7 millones de pesos presupuestados para 2026. El proyecto presupuestario de 2027 ya no contempla transferencia federal para su operación, lo que permitirá comprobar si mantiene ese equilibrio sin respaldo presupuestario.
Además, una revisión de los primeros cuatro años de operación encontró pérdidas acumuladas por 792 millones de pesos, sin incluir las transferencias y subsidios recibidos.
El caso muestra precisamente por qué los proyectos públicos deben evaluarse durante varios años. El AIFA mejoró y sería incorrecto describirlo hoy como un aeropuerto incapaz de cubrir sus gastos ordinarios. También sería incorrecto confundir esa mejoría con recuperación de la inversión original.
El patrón importa para Pemex
La comparación entre estas obras no busca afirmar que una refinería, un ferrocarril, un aeropuerto y una petrolera deban producir el mismo rendimiento. Sirve para identificar algo distinto: la distancia que puede existir entre una previsión oficial y el resultado que posteriormente muestran los presupuestos, estados financieros y operaciones reales.
Dos Bocas superó ampliamente su costo anunciado y tardó más de lo previsto en alcanzar niveles importantes de procesamiento. El Tren Maya multiplicó su estimación inicial y todavía genera una fracción de lo que necesita para funcionar. El AIFA presenta una trayectoria más favorable, pero tardó varios años en alcanzar equilibrio operativo, recibió transferencias federales y aún está muy lejos de que sus resultados puedan equipararse con la recuperación de la inversión realizada.
Pemex tiene ahora su propia fecha de comprobación.
Su deuda financiera ha disminuido. Ha realizado pagos importantes a proveedores. Puede mostrar trimestres con utilidades y el gobierno ha mejorado su perfil de vencimientos. Ninguno de esos datos debe ocultarse.
Pero tampoco pueden aislarse del dinero público utilizado para conseguir esa mejoría.
SuperMexicanos documentó recientemente otra diferencia significativa entre el discurso y los estados financieros. Sheinbaum afirmó que se había pagado alrededor de 95% de la proveeduría atrasada. Sin embargo, al 30 de junio de 2026 Pemex todavía registraba 374,334 millones de pesos en su cuenta de proveedores. La cifra presidencial podría corresponder a un universo específico de empresas, pero Presidencia no informó cuál era el denominador ni proporcionó elementos suficientes para comprobar el porcentaje.
Ese antecedente refuerza el criterio que debe aplicarse en 2027.
No se trata de aceptar o rechazar por principio las declaraciones del gobierno. Se trata de exigir que puedan comprobarse.
Si Pemex avanza realmente hacia la autosuficiencia, deberá verse en cuánto dinero termina aportándole el gobierno, cuánto de los techos de endeudamiento utiliza, qué ocurre con las cuentas de proveedores, cómo evoluciona su deuda y, sobre todo, si su operación genera suficiente flujo para financiar obligaciones e inversiones sin trasladar continuamente la carga a Hacienda.
El Paquete Económico ya permite establecer una primera conclusión sobre Pemex 2027: la petrolera recibirá mucho menos apoyo que antes, pero no llegará al próximo año en las condiciones de independencia financiera que el propio gobierno había anunciado.
Las palabras prometieron que Pemex saldría solo.
Los números tendrán que demostrar cuándo realmente puede hacerlo.