
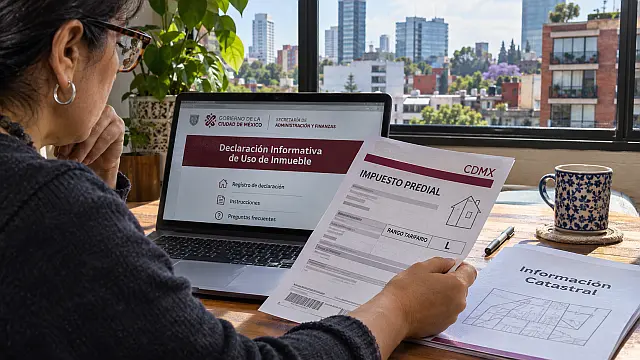
La CDMX exige informar la ocupación de ciertas viviendas. Un tribunal confirmó el carácter obligatorio del trámite y abrió la vía del amparo.
Tener la escritura en regla y pagar puntualmente el predial no agota las obligaciones de todos los propietarios en la Ciudad de México. Desde 2025, quienes pagan ese impuesto por determinadas viviendas de alto valor catastral deben presentar cada año una declaración sobre su ocupación. El gobierno llamó voluntaria a la colaboración ciudadana, pero un tribunal acaba de establecer que la presentación del formulario es un deber jurídico, incluso sin una multa específica por omitirlo.
La obligación nació con la reforma del 27 de diciembre de 2024 al artículo 132 del Código Fiscal capitalino. Las reglas publicadas el 18 de febrero de 2025 la aplican a inmuebles destinados a uso habitacional ubicados en los rangos L, M, N, O y P de la tarifa del predial. No depende del precio al que podría venderse una propiedad, sino de su valor catastral.
Qué viviendas deben presentar la declaración
Para 2026, el rango L comienza en $4,701,900.57 de valor catastral. Los restantes rangos sujetos a la obligación son M, desde $5,172,089.91; N, desde $5,642,728.84; O, desde $16,928,184.62, y P, desde $35,629,332.12. Estos límites corresponden al ejercicio fiscal 2026 y pueden variar en años posteriores.
Por esa razón, una vivienda con un valor comercial de cinco millones de pesos no queda automáticamente comprendida en la declaración. El propietario debe revisar el valor catastral y el rango tarifario de la boleta del ejercicio correspondiente. La norma tampoco convierte en obligados a todos los dueños de casas o departamentos de la ciudad.
El gobierno habló de voluntariedad; el tribunal encontró una obligación
En la justificación de sus propias reglas, la Secretaría de Administración y Finanzas sostuvo que buscaba actualizar el padrón catastral mediante la colaboración voluntaria y sin afectar el patrimonio ni la esfera jurídica de los contribuyentes. Pero el último párrafo del artículo 132 dispone que los sujetos comprendidos en esos rangos “deberán” presentar la declaración.
La contradicción llegó al Pleno Regional en Materias Administrativa y Civil de la Región Centro-Norte. Su jurisprudencia 2032848, publicada el 30 de octubre de 2026 y obligatoria a partir del 3 de noviembre, reconoce que esos contribuyentes tienen interés jurídico para promover un amparo indirecto contra la disposición y sus reglas, porque el deber afecta su situación jurídica desde que entró en vigor.
El tribunal no declaró inconstitucional la obligación ni suspendió su aplicación. Tampoco abrió un nuevo plazo general para ampararse: la oportunidad procesal depende de las circunstancias de cada caso. Su decisión, sin embargo, desarma el argumento de que el trámite es inocuo por tener fines estadísticos.
Qué debe informar el propietario y cómo puede negarse
El formato solicita datos de identificación, la cuenta predial, si el inmueble está ocupado y la modalidad de uso: por el propietario, familiares, amigos, en préstamo, arrendamiento u otra situación. Las reglas establecen como fecha límite el 30 de junio de cada año. Los plazos ordinarios de 2025 y 2026 ya transcurrieron.
Existe una opción para rechazar la entrega de los datos sobre ocupación. Quien la utilice debe proporcionar su identificación y cuenta predial, además de expresar la causa de la negativa; no tiene que llenar los apartados sobre quién ocupa la vivienda. La alternativa protege parcialmente la decisión de revelar información, pero mantiene la obligación de presentar el documento y explicar el rechazo.
Las multas, el uso de datos y los riesgos pendientes
Las reglas señalan que negarse a compartir la información sobre la ocupación no acarrea una sanción. Su disposición séptima también excluye la entrega de los documentos previstos en el propio artículo 132 respecto de las sanciones del artículo 466. No establecen una multa específica por omitir esta declaración; afirmar que ya existe una lista de propietarios sancionables carece de respaldo público. Cualquier eventual sanción tendría que apoyarse en una disposición aplicable, no en una advertencia difundida en redes.
La preocupación de fondo permanece. La autoridad recibe datos identificables sobre el uso de viviendas privadas y los integra a sus sistemas fiscales. Promete emplearlos con fines informativos y estadísticos, pero las reglas no explican con detalle qué servidores públicos pueden consultarlos, cuánto tiempo se conservarán ni qué controles permitirán auditar accesos y usos posteriores. Esa falta de precisión merece vigilancia y exigencias de transparencia.
El 23 de octubre de 2026 entró en escena otra disposición: la Ley General para el Fortalecimiento y Armonización Catastral y Registral, que prevé conectar bases catastrales y registros de propiedad. La ley no ordena transferir automáticamente al SAT esta declaración ni cobrar ISR por el simple hecho de reportar un arrendamiento. Aun así, amplía la infraestructura pública para identificar y contrastar datos inmobiliarios; los límites de acceso, las reglas de intercambio y el control ciudadano sobre esa información serán decisivos.
Qué hacer si la vivienda está en esos rangos
El primer paso es comprobar el rango y valor catastral en la boleta predial de 2026. Si el inmueble es habitacional y aparece entre L y P, el contribuyente puede revisar el formulario oficial de la Secretaría de Administración y Finanzas, cuyo acceso se realiza con e.firma, y conservar el acuse digital. Antes de presentar información, debe decidir si comparte los datos de ocupación o utiliza la opción de negativa motivada.
Quien dejó pasar el plazo del 30 de junio debe consultar directamente a la autoridad cómo recibir una declaración extemporánea y guardar constancia de la respuesta. Si considera que la obligación vulnera sus derechos, necesita asesoría jurídica sobre los plazos de amparo: la publicación de una jurisprudencia no los reinicia automáticamente. Ni la ausencia de una multa específica vuelve opcional el trámite ni la promesa de uso estadístico elimina las consecuencias de entregar información patrimonial al gobierno.
Preguntas frecuentes
¿Una vivienda de cinco millones debe declarar?
Depende de su valor catastral, no del precio comercial. Para 2026, la obligación comienza en $4,701,900.57 de valor catastral y se aplica a inmuebles habitacionales de los rangos L a P.
¿El SAT puede cobrarme ISR si informo que rento mi casa?
La declaración de ocupación no determina automáticamente un impuesto sobre la renta. Sin embargo, los ingresos por arrendamiento pueden generar obligaciones fiscales federales y la autoridad cuenta con facultades legales de fiscalización.
¿Puedo rechazar la entrega de datos de ocupación?
Sí. El formulario permite expresar una negativa motivada, pero exige identificar al contribuyente y proporcionar la cuenta predial. La negativa a compartir esos datos no elimina el deber de presentar el formulario.
¿La nueva jurisprudencia permite presentar un amparo?
Reconoce el interés jurídico para impugnar la obligación mediante amparo indirecto. No garantiza una sentencia favorable ni reinicia los plazos legales. Cada caso requiere analizar su oportunidad procesal.
Fuentes de la nota
Jurisprudencia 2032848, publicada el 30 de octubre de 2026.
Consultar jurisprudenciaReglas de la declaración informativa y formulario, 18 de febrero de 2025.
Consultar documento oficialArtículos 130 y 132, relativos al predial y la declaración informativa.
Consultar legislación capitalinaLey General para el Fortalecimiento y Armonización Catastral y Registral, 23 de octubre de 2026.
Consultar decretoPortal de la declaración informativa de inmuebles.
Consultar trámite